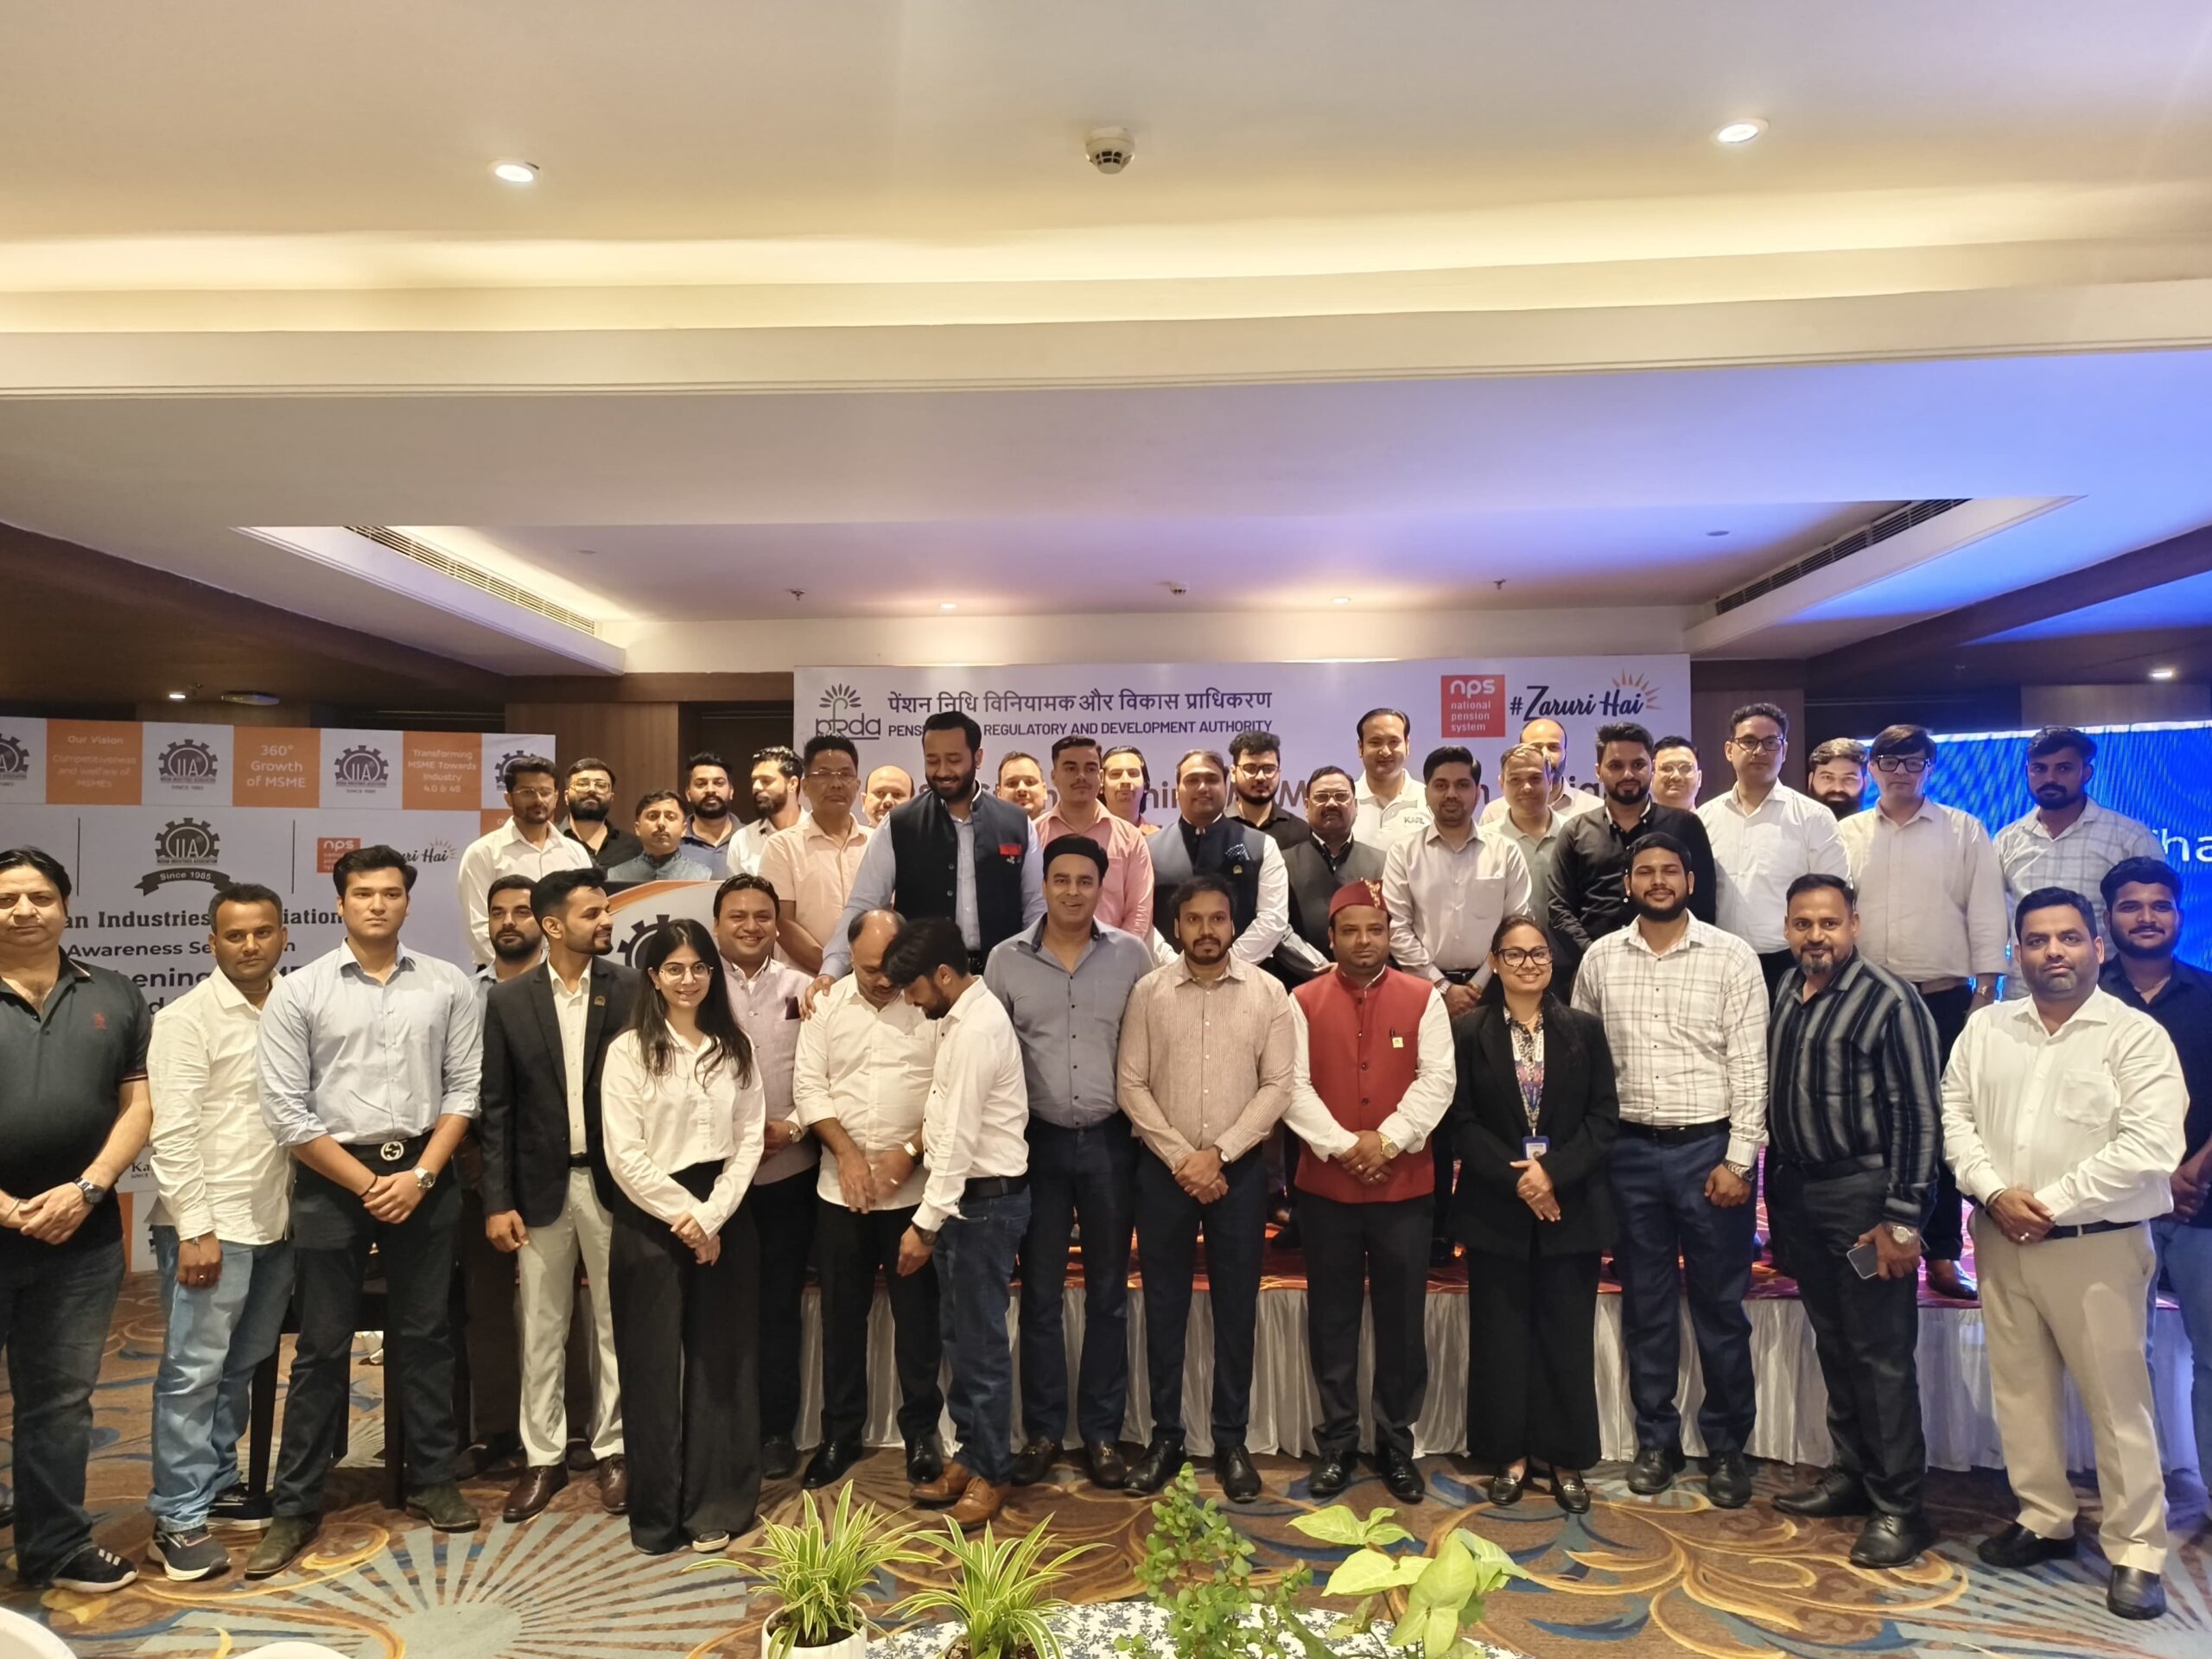
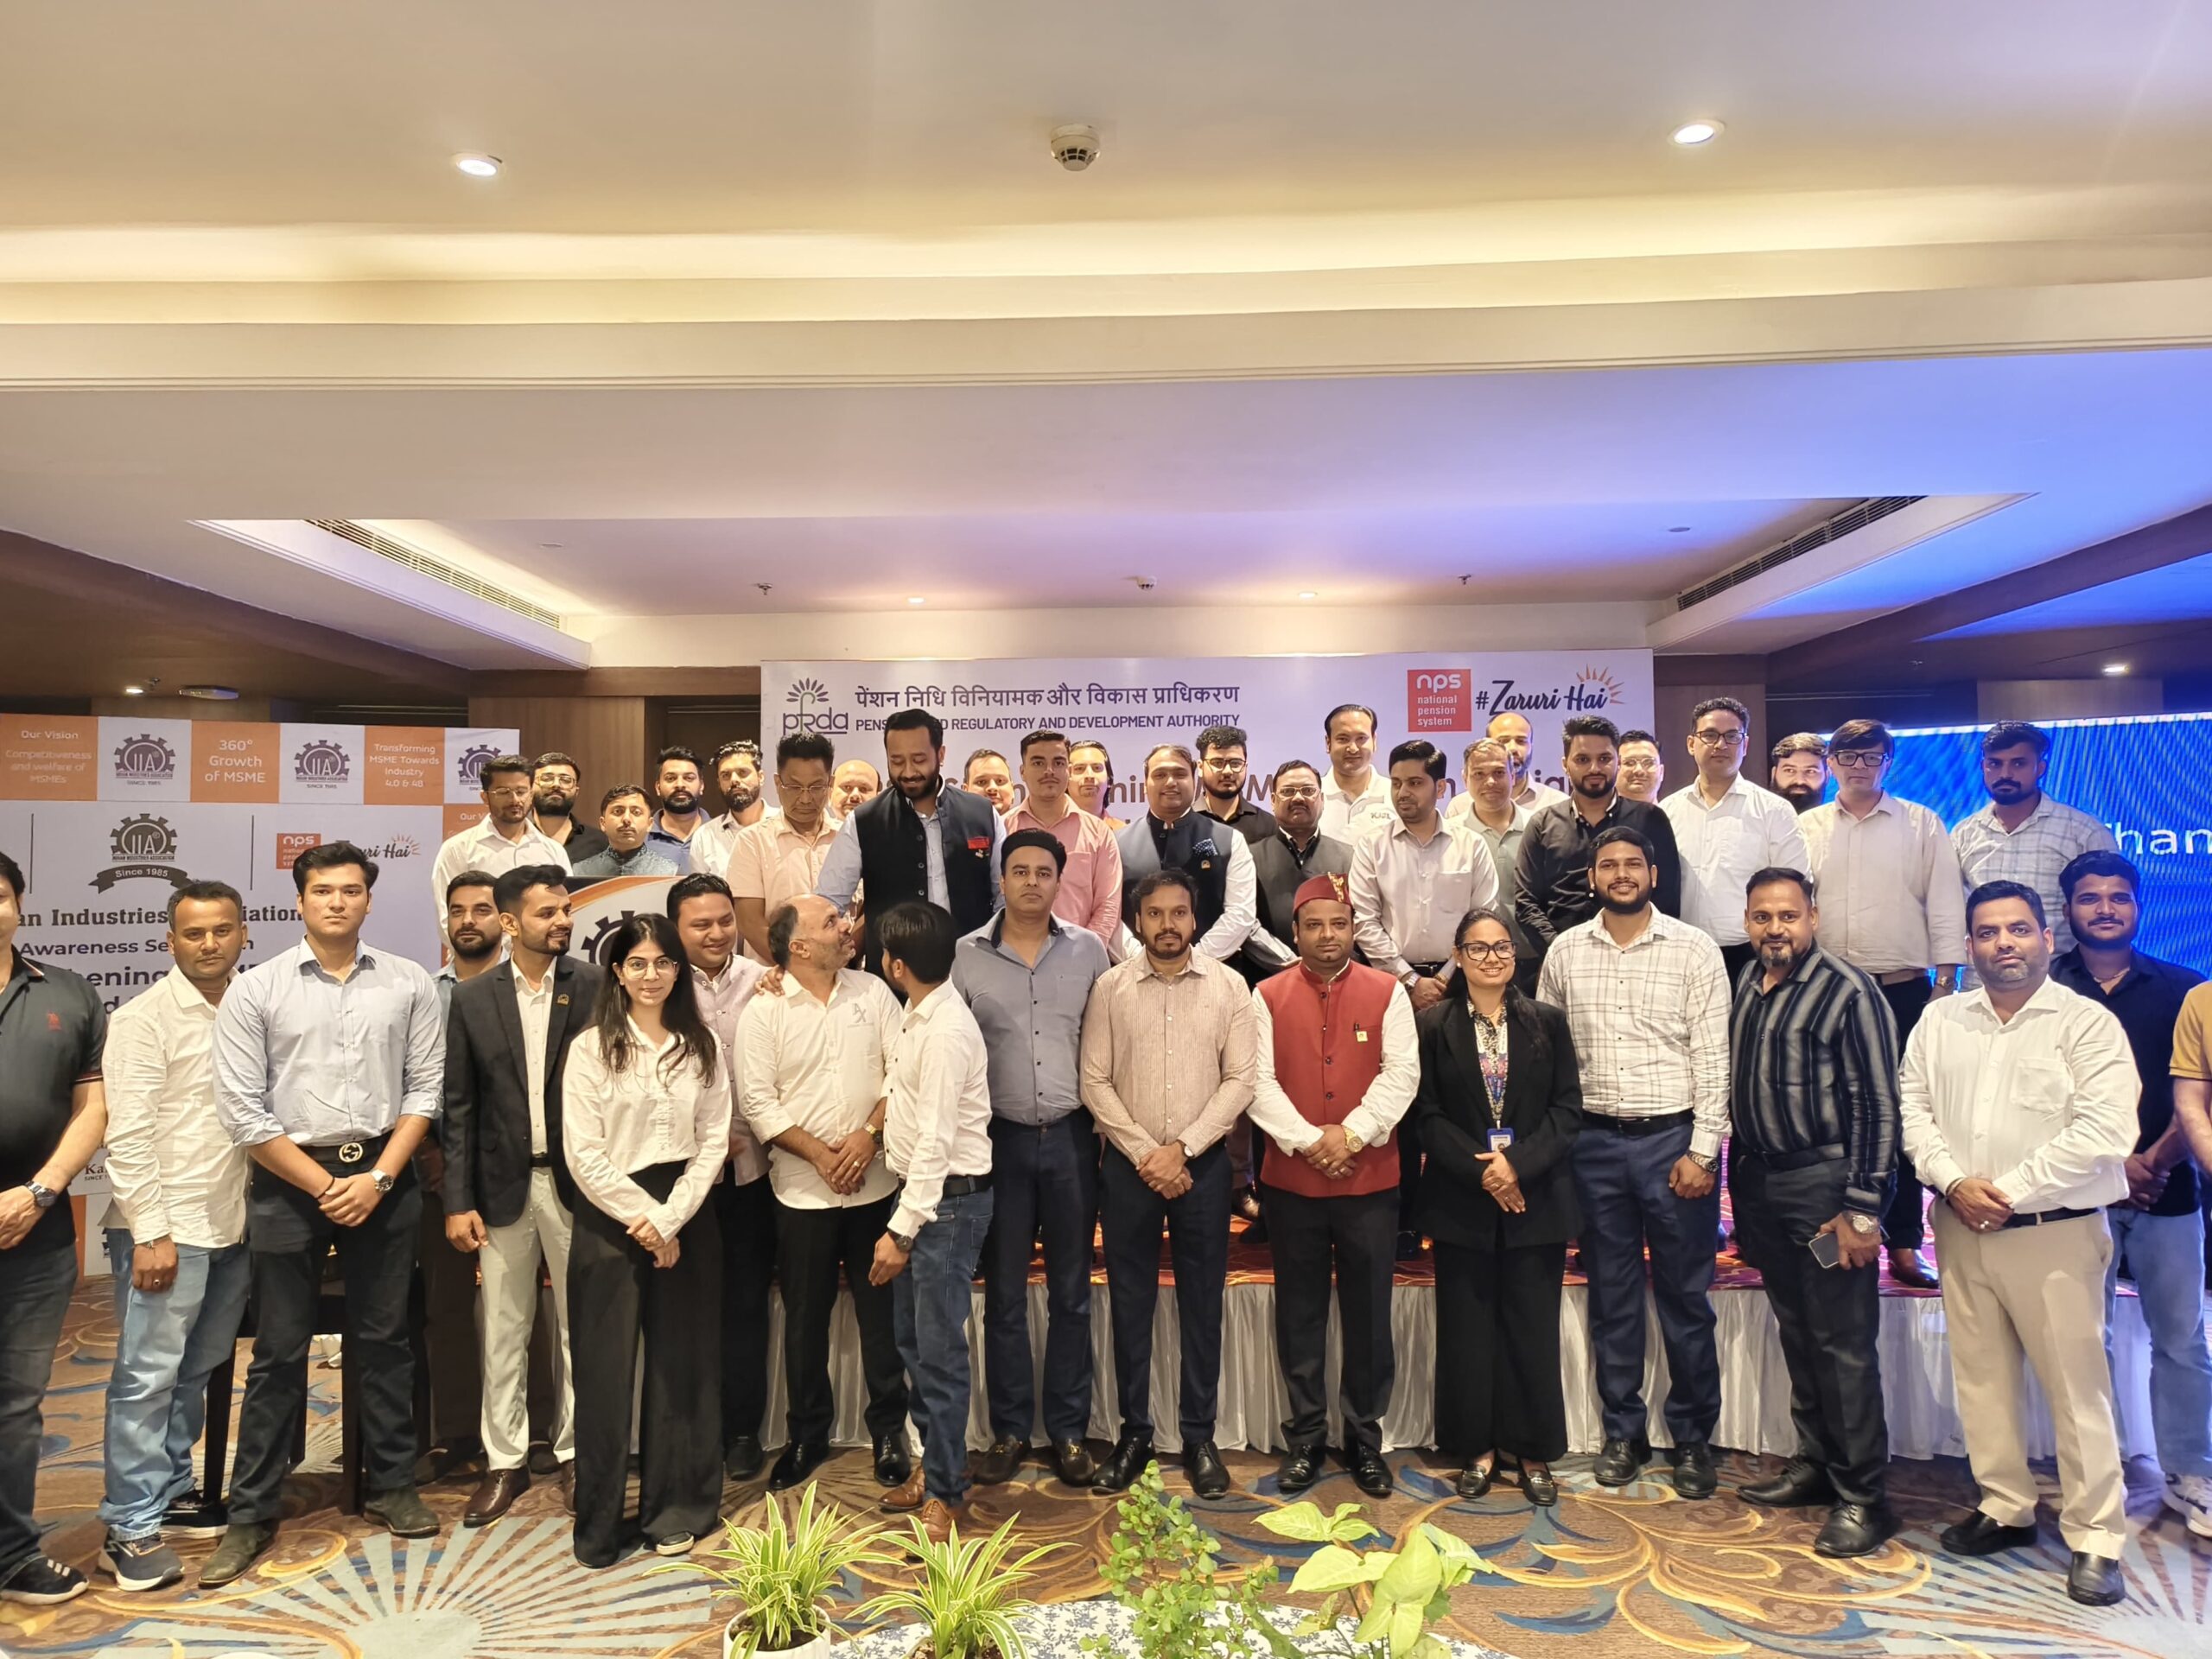
:- आईआईए देहरादून चैप्टर के जागरूकता सत्र में एनपीएस की खूबियों और निवेश विकल्पों की दी जानकारी
ओम प्रकाश जोशी, देहरादून। इंडियन इंडस्ट्रीज एसोसिएशन (आईआईए) देहरादून चैप्टर की ओर से पेंशन फंड नियामक एवं विकास प्राधिकरण (पीएफआरडीए) के सहयोग से राष्ट्रीय पेंशन प्रणाली (एनपीएस) को लेकर जागरूकता सत्र आयोजित किया गया। कार्यक्रम का विषय ‘एनपीएस- सामाजिक सुरक्षा और कार्यबल को बनाए रखने के माध्यम से एमएसएमई को मजबूत करना’ रहा।
कार्यक्रम में मुख्य अतिथि आयुष विभाग के निदेशक डॉ. आरपी सिंह रहे। आईआईए उत्तराखंड के स्टेट चेयरमैन तरुण गोयल, डिविजनल चेयरमैन अर्चित दावर और स्टेट सेक्रेटरी उदय नंदा भी मौजूद रहे। कार्यक्रम में पीएफआरडीए और एनपीएस के प्रतिनिधियों के साथ आईआईए सदस्य और उद्योग जगत से जुड़े प्रतिनिधियों ने हिस्सा लिया।
सत्र में पीएफआरडीए के धृतिमान सरकार, एचडीएफसी सिक्योरिटीज के त्रिपुरारी सिंह, एसबीआई पेंशन फंड्स की रीमा परमार और एचडीएफसी पेंशन के विकास ने एनपीएस से संबंधित विभिन्न जानकारियां साझा कीं। उन्होंने एमएसएमई क्षेत्र में सामाजिक सुरक्षा व्यवस्था मजबूत करने और कर्मचारियों को लंबे समय तक संस्थान से जोड़कर रखने में एनपीएस की भूमिका के बारे में बताया।
आईआईए देहरादून चैप्टर के चेयरमैन अंशुमान गोयल, वाइस चेयरमैन सपन गुप्ता व पर्व मित्तल और कोषाध्यक्ष सिद्धार्थ खंडेलवाल भी कार्यक्रम में उपस्थित रहे।
18 से 85 वर्ष तक के नागरिक ले सकते हैं एनपीएस:-
एसबीआई पेंशन फंड्स की रीमा परमार के अनुसार, 18 से 85 वर्ष की आयु के भारतीय नागरिक एनपीएस में निवेश कर सकते हैं। निर्धारित शर्तों के तहत निवासी, अनिवासी भारतीय (NRI) और ओवरसीज सिटीजन ऑफ इंडिया (OCI) भी इसमें शामिल हो सकते हैं। एनपीएस में टियर-1 और टियर-2 खाते की सुविधा है। टियर-1 पेंशन खाता है, जबकि टियर-2 वैकल्पिक निवेश खाता है, जिसे सक्रिय टियर-1 खाते वाले ग्राहक खोल सकते हैं।
टियर-1 खाते में वित्तीय वर्ष के दौरान न्यूनतम ₹1,000 का योगदान करना होता है। इसमें योगदान की राशि या योगदान की संख्या की कोई अधिकतम सीमा नहीं बताई गई है।
पुराने टैक्स रिजीम में अतिरिक्त कर लाभ:-
जानकारी के मुताबिक पुराने टैक्स रिजीम में स्वयं योगदान करने वाले कर्मचारी को वेतन का 10 प्रतिशत तक, अधिकतम ₹1.5 लाख तक और ₹50,000 का अतिरिक्त लाभ मिल सकता है। स्व-रोजगार करने वालों के लिए सकल आय का 20 प्रतिशत तथा ₹50,000 अतिरिक्त योगदान संबंधी लाभ का उल्लेख किया गया।
नियोक्ता के योगदान पर पुराने टैक्स रिजीम में वेतन के 10 प्रतिशत और नए टैक्स रिजीम में 14 प्रतिशत तक, धारा 80CCD(2) के तहत लाभ का प्रावधान बताया गया है। कॉरपोरेट के लिए 14 प्रतिशत वेतन को व्यावसायिक खर्च के रूप में लेने की सुविधा भी बताई गई।
रिटायरमेंट पर 80 प्रतिशत तक राशि एकमुश्त निकालने का प्रावधान :-
सामान्य निकासी के मामले में एनपीएस से 80 प्रतिशत राशि एकमुश्त और 20 प्रतिशत राशि से वार्षिकी (Annuity) खरीदने का प्रावधान बताया गया है। यदि कॉरपस ₹8 लाख से कम है तो 100 प्रतिशत राशि एकमुश्त निकाली जा सकती है।
प्रीमैच्योर एग्जिट की स्थिति में 20 प्रतिशत तक राशि एकमुश्त और 80 प्रतिशत राशि वार्षिकी में लगाने का प्रावधान है। यदि कॉरपस ₹5 लाख से कम है तो 100 प्रतिशत राशि एकमुश्त निकाली जा सकती है।
आंशिक निकासी की भी सुविधा :-
एनपीएस ग्राहक तीन वर्ष के लॉक-इन के बाद निर्धारित कारणों के लिए अपने स्वयं के योगदान का 25 प्रतिशत तक चार बार निकाल सकता है। इसके अलावा Systematic Withdrawal Plan के माध्यम से रिटायर व्यक्ति अनुमत 80 प्रतिशत कॉरपस को मासिक, तिमाही, छमाही या वार्षिक किस्तों में निकाल सकता है।
60 वर्ष की आयु के बाद भी ग्राहक 85 वर्ष तक एनपीएस खाता जारी रख सकता है और योगदान कर सकता है। ग्राहक की मृत्यु होने पर नामांकित व्यक्ति या कानूनी उत्तराधिकारी संपूर्ण संचित राशि निकाल सकता है अथवा अपनी इच्छा के अनुसार उससे वार्षिकी खरीद सकता है।
कंपनियां और संस्थान भी लागू कर सकते हैं एनपीएस :-
एनपीएस कॉरपोरेट सेक्टर मॉडल के तहत कंपनियां, सहकारी समितियां, सरकारी निकाय, सार्वजनिक क्षेत्र के उपक्रम, सरकारी कंपनियां, पंजीकृत पार्टनरशिप फर्म, एलएलपी, प्रोपराइटरी कंसर्न, ट्रस्ट और सोसायटी पंजीकरण करा सकते हैं। कर्मचारियों के लिए एनपीएस लागू करने के लिए कॉरपोरेट इकाई को सेंट्रल रिकॉर्डकीपिंग एजेंसी के साथ निर्धारित प्रक्रिया के तहत पंजीकरण कराना होता है।
एनपीएस में ग्राहक पीएफआरडीए में पंजीकृत किसी भी पेंशन फंड का चयन कर सकता है। Active Choice में इक्विटी में 75 प्रतिशत तक, कॉरपोरेट बॉन्ड में 100 प्रतिशत तक और सरकारी प्रतिभूतियों में 100 प्रतिशत तक निवेश आवंटन तय करने का विकल्प बताया गया।
Auto Choice में ग्राहक की आयु के आधार पर अलग-अलग परिसंपत्ति वर्गों में पूर्व निर्धारित अनुपात में निवेश किया जाता है। इसमें हाई लाइफ साइकिल फंड, मॉडरेट लाइफ साइकिल फंड, लो लाइफ साइकिल फंड और एग्रेसिव लाइफ साइकिल फंड जैसे विकल्प शामिल हैं।
नियोक्ता और कर्मचारी अपने तरीके से कर सकते हैं योगदान :-
एनपीएस में Equal Contributions के तहत नियोक्ता और कर्मचारी समान राशि का योगदान कर सकते हैं। Single-Party Contributions में नियोक्ता या कर्मचारी में से कोई एक पूरी राशि का योगदान कर सकता है। वहीं Unequal Contributions में दोनों पक्ष अपनी-अपनी अलग राशि का योगदान कर सकते हैं।
एनपीएस की मुख्य बातें :-
* आयु सीमा: 18 से 85 वर्ष
* टियर-1 में न्यूनतम वार्षिक योगदान: ₹1,000
* टियर-1: पेंशन खाता, कर लाभ की सुविधा
* टियर-2: वैकल्पिक निवेश खाता
* सामान्य निकासी: 80% तक एकमुश्त, 20% से वार्षिकी
* ₹8 लाख से कम कॉरपस: 100% एकमुश्त निकासी का प्रावधान
* प्रीमैच्योर एग्जिट: 20% तक एकमुश्त और 80% वार्षिकी
* ₹5 लाख से कम कॉरपस: 100% एकमुश्त निकासी का प्रावधान
* आंशिक निकासी: निर्धारित शर्तों के तहत स्वयं के योगदान का 25% तक, चार बार
* खाता जारी रखने की सुविधा: 60 वर्ष के बाद 85 वर्ष तक
* Active Choice: इक्विटी में 75% तक निवेश का विकल्प
* कॉरपोरेट एनपीएस: कंपनियां और विभिन्न संस्थान कर्मचारियों के लिए लागू कर सकते हैं
….